La séptima sesión de la Certificación Iberoamericana COPAPROSE 2026 estuvo a cargo del consultor y conferencista argentino Hugo Brunetta, quien abordó cómo las emociones, percepciones y sesgos influyen en la toma de decisiones y cómo estos conocimientos pueden aplicarse a la venta consultiva y a la experiencia del cliente en seguros.
El pasado 9 de septiembre, COPAPROSE realizó la séptima sesión de su Certificación Iberoamericana 2026, dedicada al tema “Neurociencia, Comportamiento y Toma de Decisiones en Seguros”, con la participación de profesionales de distintos países de Iberoamérica.
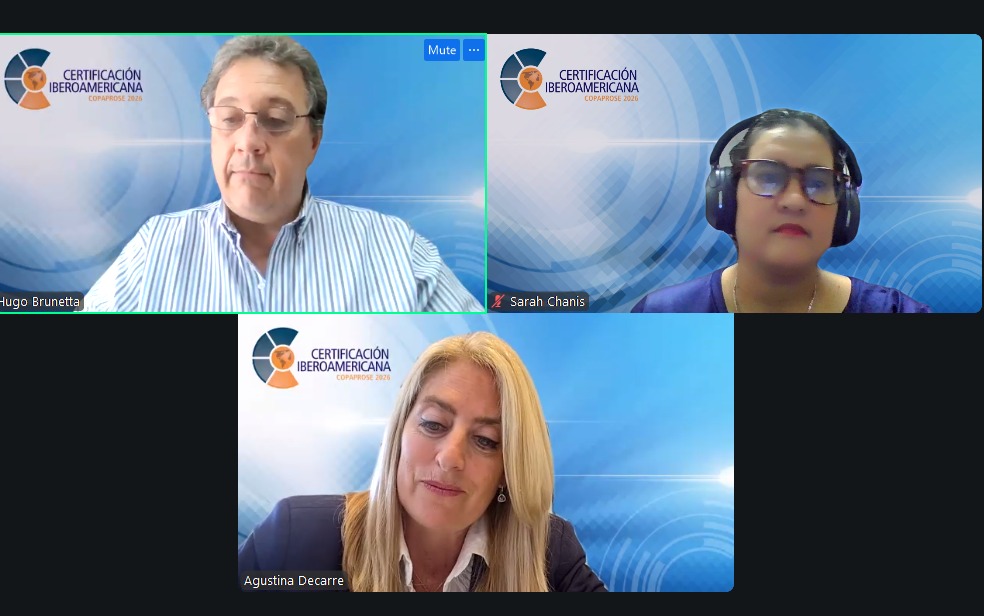
La jornada estuvo a cargo de Hugo Brunetta, de Argentina, consultor, académico, autor y conferencista internacional con más de 30 años de trayectoria en neurociencias aplicadas a los negocios, neuromarketing, neuroventas, comportamiento del consumidor y experiencia del cliente. Brunetta es además director y socio fundador de Nexting Iberoamérica y CEO de 6 Sentidos.
Entender cómo decide el cliente
Durante su exposición, Brunetta partió de una premisa fundamental: las decisiones de compra tienen un importante componente emocional y posteriormente suelen ser justificadas de manera racional.
Trasladado al ámbito asegurador, este concepto implica comprender que el cliente no compra únicamente una póliza o una determinada cobertura, sino aquello que esa protección representa para su vida: tranquilidad, certeza frente a la incertidumbre, protección de su patrimonio y seguridad para su familia.
Desde esta perspectiva, el expositor invitó a los profesionales del sector a cambiar la conversación comercial: dejar de concentrarse exclusivamente en las características del producto para explicar, de manera sencilla y cercana, qué puede hacer esa solución por la persona que se tiene enfrente.
“No vendamos pólizas; lo que estamos comprando es tranquilidad, certeza frente a la incertidumbre y protección de la familia”, señaló Brunetta durante la sesión.
Uno de los conceptos enfatizados fue que al cliente le gusta sentir que es él quien toma la decisión de compra y no que alguien le está imponiendo una venta. Esto refuerza la importancia de una metodología consultiva que acompañe al cliente, le permita comprender sus riesgos y le facilite tomar decisiones informadas.
La percepción del cliente forma parte de la experiencia
Otro de los ejes abordados fue la experiencia del cliente, entendida a partir de la relación entre sus expectativas y la percepción de lo que finalmente recibe.
Brunetta destacó que, independientemente de la intención de una empresa o de un Asesor en Seguros, la percepción que construye el cliente debe ser atendida y gestionada. En este sentido, subrayó que el cliente quizá no siempre tenga la razón, pero sí constituye la razón del negocio.
También se refirió a herramientas para medir la experiencia, entre ellas el Net Promoter Score (NPS), como una forma de conocer de manera sistemática cómo los clientes perciben y valoran el servicio recibido.
El desafío, explicó, no consiste en intentar controlar las emociones del consumidor, sino en comprender y gestionar éticamente su experiencia, prestando atención a cada punto de contacto.
Hacer tangible una promesa intangible
La naturaleza del seguro plantea un desafío particular: se trata de una promesa de protección cuyo valor muchas veces se comprenderá plenamente solo cuando ocurra un siniestro.
Por ello, la sesión abordó diferentes estímulos y mecanismos que pueden facilitar la comprensión y la toma de decisiones. Entre ellos, Brunetta destacó la conveniencia de presentar información familiar, concreta, sencilla y fácil de visualizar, utilizar comparaciones y ejemplos cercanos, cuidar especialmente el inicio y el cierre de las conversaciones y generar una conexión emocional que facilite el recuerdo.
Las historias y casos concretos pueden desempeñar un papel importante en este proceso al permitir que un riesgo abstracto se convierta en una situación comprensible para el cliente.
La recomendación, sin embargo, no es recurrir al miedo. Brunetta fue enfático en señalar que la comunicación de seguros debe orientarse hacia la seguridad y la protección, evitando mensajes alarmistas.
En el caso de un seguro de vida, por ejemplo, propuso desplazar la conversación desde la descripción técnica de una “cobertura integral” hacia aquello que realmente representa para el asegurado: la posibilidad de que, pase lo que pase, su familia pueda continuar adelante sin determinadas preocupaciones económicas.
Los sesgos que intervienen en la decisión de asegurarse
La presentación también profundizó en algunos de los sesgos cognitivos que pueden influir en las decisiones de los consumidores.
Entre ellos se analizó la tendencia a conceder mayor importancia al gasto presente que a un riesgo futuro, lo que puede llevar a interpretar la prima únicamente como un costo inmediato y no como una herramienta de protección.
Asimismo, se abordó la aversión a la pérdida: las personas suelen experimentar con mayor intensidad la posibilidad de perder algo que ya poseen que el beneficio potencial de obtener algo adicional. En seguros, esta característica puede ayudar a comunicar la protección desde una perspectiva diferente: asegurarse para conservar lo construido y evitar retroceder frente a un acontecimiento inesperado.
Brunetta explicó además otros efectos que intervienen en el comportamiento, como el efecto halo, mediante el cual una impresión particular puede influir sobre la percepción global de una persona o empresa, y el anclaje, que hace que la primera información recibida tenga un peso significativo en las evaluaciones posteriores.
Todo ello evidencia que la relación comercial se construye mucho antes de explicar las condiciones de una póliza y que aspectos como la atención, la comunicación, la confianza y la coherencia también forman parte de la propuesta de valor del Asesor.
Simplificar para facilitar las decisiones
Otro mensaje central de la jornada fue la necesidad de hacer sencillo lo complejo.
El sector asegurador maneja una amplia terminología técnica que puede resultar familiar para sus profesionales, pero no necesariamente para el cliente. Por ello, Brunetta recomendó simplificar los mensajes, ser concretos y reducir el esfuerzo que debe realizar una persona para comprender una propuesta.
La sesión también abordó la conveniencia de presentar alternativas de manera organizada —incluyendo el uso de un número reducido de opciones— y de generar experiencias agradables y humanas durante el proceso comercial.
En un contexto caracterizado por la sobrecarga de información y la menor disponibilidad de tiempo, la capacidad de explicar claramente qué problema se resuelve, por qué es importante y cuál es el beneficio para el cliente adquiere cada vez mayor relevancia.
De vender productos a generar confianza
Hacia el cierre, Brunetta trasladó los principios analizados a la venta consultiva en seguros, destacando varios elementos esenciales: conocer previamente al cliente, mantenerlo en el centro de la estrategia, explicar el porqué de cada recomendación, utilizar historias que permitan visualizar el valor de la protección, mostrar soluciones en lugar de limitarse a describir productos y, especialmente, escuchar activamente.
“El que quiere comprar quiere contarnos”, señaló, recordando que una conversación comercial efectiva requiere escuchar mucho más de lo que se habla.
La confianza emergió así como uno de los principales activos del Asesor en Seguros. Brunetta resumió esta idea al señalar que un cliente que ya cuenta con protección no necesariamente cambiará porque alguien le presente un mejor seguro, sino porque encuentre una mejor razón para confiar.
Al finalizar la sesión, Agustina Decarre destacó que la actividad aseguradora continúa siendo, esencialmente, un negocio de personas, en el que la cercanía y la capacidad de vincularse agregan valor. Asimismo, señaló que la profesionalización actual requiere no solamente conocimientos técnicos y legales, sino también desarrollar capacidades para gestionar los negocios, los equipos y las emociones propias y de los clientes.
La Certificación Iberoamericana COPAPROSE 2026 continuará el próximo 15 de octubre con su octava sesión, “Marketing estratégico y propuesta de valor del Asesor en Seguros”, dando continuidad a un programa orientado a fortalecer las competencias técnicas, estratégicas y humanas de los profesionales del sector asegurador en Iberoamérica.
