La 9.ª sesión de la Certificación Iberoamericana COPAPROSE 2026 destacó la importancia de anticipar los riesgos, identificar las brechas de protección y combinar la prevención con soluciones aseguradoras que fortalezcan la capacidad de respuesta ante eventos catastróficos.
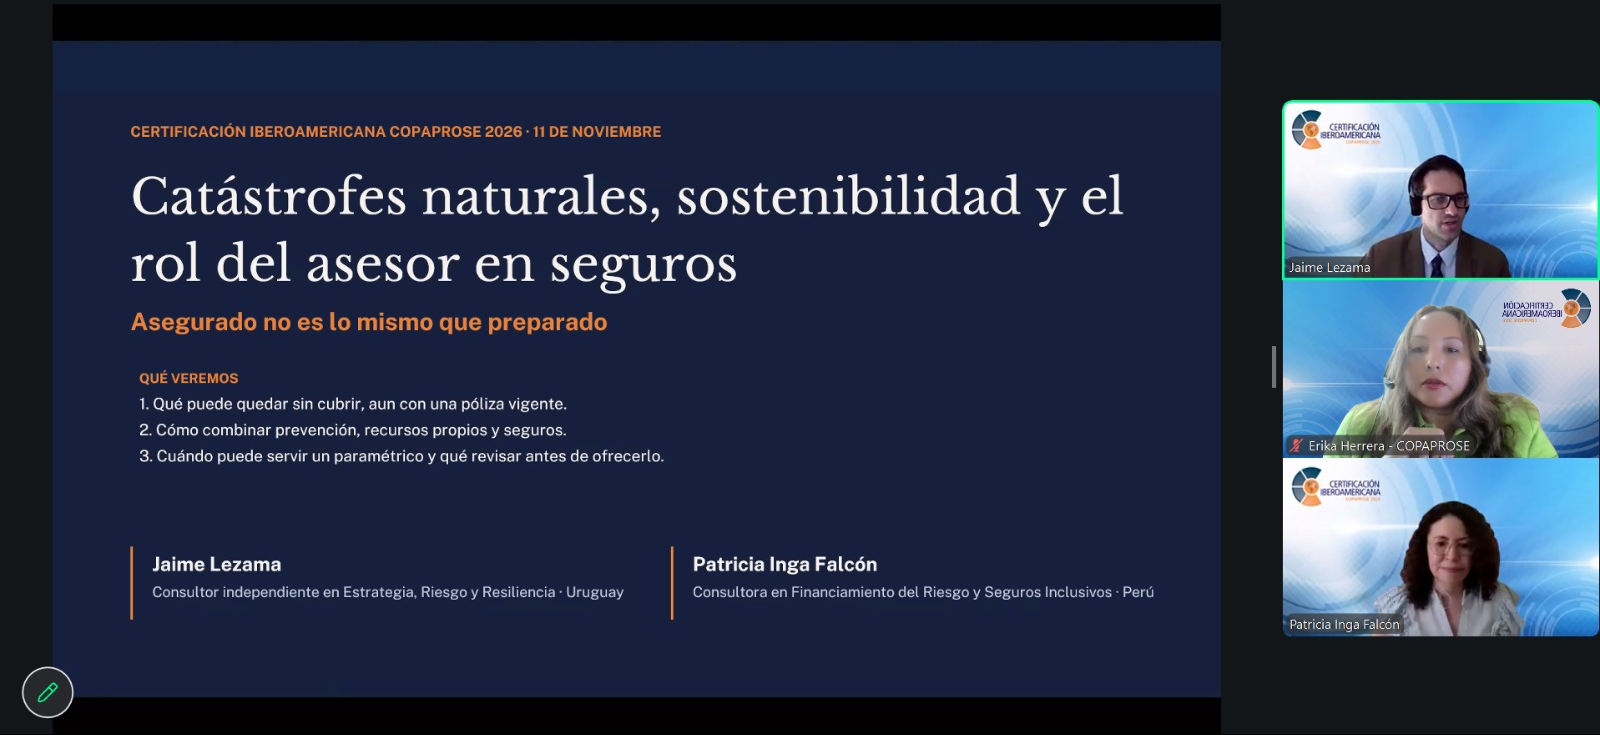
El pasado 11 de noviembre de 2026, la Confederación Panamericana de Productores de Seguros (COPAPROSE) celebró la novena sesión de su Certificación Iberoamericana 2026, titulada «Catástrofes Naturales, Sostenibilidad y Rol del Asesor en Seguros», con la participación de profesionales del sector asegurador de diversos países de Iberoamérica.
La jornada contó con las exposiciones de Jaime Lezama, consultor independiente especializado en estrategia, riesgos y resiliencia, y Patricia Inga Falcón, abogada y especialista en financiamiento del riesgo, seguros inclusivos y microfinanzas.
Bajo una premisa central, «Estar asegurado no es lo mismo que estar preparado», los especialistas abordaron cómo fortalecer la protección financiera de personas y empresas frente a eventos catastróficos y el papel que desempeña el Asesor en Seguros para ayudar a sus clientes a anticiparse a sus consecuencias.
Más allá de la póliza: comprender los riesgos y prevenir las pérdidas
Durante la presentación se explicó que la gestión del riesgo requiere comprender tres elementos fundamentales: la amenaza, la exposición y la vulnerabilidad. Su combinación determina el posible impacto de un evento sobre las actividades, los bienes y la continuidad de las operaciones de una empresa.
Mediante el ejemplo de una empresa que debe suspender su producción por falta de agua, los expositores demostraron que una organización puede sufrir importantes pérdidas económicas sin que exista un daño material directo que active las coberturas de su póliza.
Este escenario permitió reflexionar sobre la necesidad de que los asesores examinen no solamente los bienes asegurados, sino también las dependencias operativas de sus clientes, las posibles interrupciones de sus actividades y las condiciones, límites y exclusiones de las coberturas contratadas.
Asimismo, se destacó que la prevención, la capacidad financiera del cliente y la transferencia de riesgos deben formar parte de una estrategia integral de protección.
La brecha de protección frente a las catástrofes naturales
Los especialistas presentaron cifras que evidencian la magnitud de la brecha de aseguramiento frente a los desastres naturales. Según los datos expuestos durante la sesión, apenas el 27 % de las pérdidas económicas registradas en América Latina se encontraban aseguradas, reflejando importantes desafíos para la región.
Patricia Inga Falcón señaló que entre los factores que limitan el acceso a los seguros se encuentran la insuficiente conciencia del riesgo, las dificultades económicas, la desconfianza y el desconocimiento sobre el alcance de las coberturas.
También resaltó la importancia de contar con registros históricos de pérdidas que permitan dimensionar mejor los riesgos y desarrollar soluciones de protección acordes con las necesidades de los distintos sectores económicos.
En este contexto, el Asesor en Seguros tiene una oportunidad para contribuir a reducir las brechas de protección mediante la educación, la identificación de vulnerabilidades y una orientación profesional que permita a los clientes comprender las consecuencias financieras de los eventos catastróficos.
Seguros paramétricos: una alternativa para ampliar la protección
Uno de los temas centrales de la sesión fue el funcionamiento de los seguros paramétricos, una solución que permite activar pagos cuando se cumplen parámetros previamente establecidos, como determinados niveles de precipitación, intensidad de un fenómeno natural u otros indicadores medibles.
A diferencia de los seguros indemnizatorios tradicionales, estas coberturas no requieren determinar mediante un peritaje el monto de la pérdida efectiva para activar el pago, lo que puede facilitar una disponibilidad más rápida de recursos financieros.
No obstante, Jaime Lezama explicó que su diseño requiere información histórica confiable y una adecuada correspondencia entre los indicadores utilizados y las pérdidas económicas que se busca proteger. También advirtió sobre el denominado riesgo de base, que se presenta cuando el pago establecido por el índice no coincide con la pérdida real del asegurado.
Se compartieron experiencias de aplicación y desarrollo de estas soluciones en América Latina, incluyendo iniciativas para la ciudad de Medellín, Colombia, así como seguros orientados a productores agrícolas y microempresarios en Guatemala y El Salvador.
Los expositores enfatizaron que los seguros paramétricos no necesariamente sustituyen a los seguros tradicionales, sino que pueden complementarlos, ampliando las alternativas de transferencia de riesgos y de protección financiera.
Recomendaciones prácticas para el Asesor en Seguros
Durante el espacio de intercambio con los participantes, se destacó la conveniencia de realizar al menos una revisión anual de los riesgos y las coberturas de cada cliente, con suficiente anticipación a la renovación de las pólizas y, especialmente, antes de temporadas de mayor exposición a fenómenos naturales.
También se recomendó aprovechar herramientas de información climática, como el Portal de Conocimientos sobre el Cambio Climático del Banco Mundial, el Atlas Interactivo del Panel Intergubernamental sobre Cambio Climático (IPCC) y los servicios meteorológicos nacionales.
Estos recursos permiten al asesor ampliar su conocimiento sobre las amenazas climáticas y relacionarlas con la ubicación, las actividades y las vulnerabilidades particulares de sus clientes.
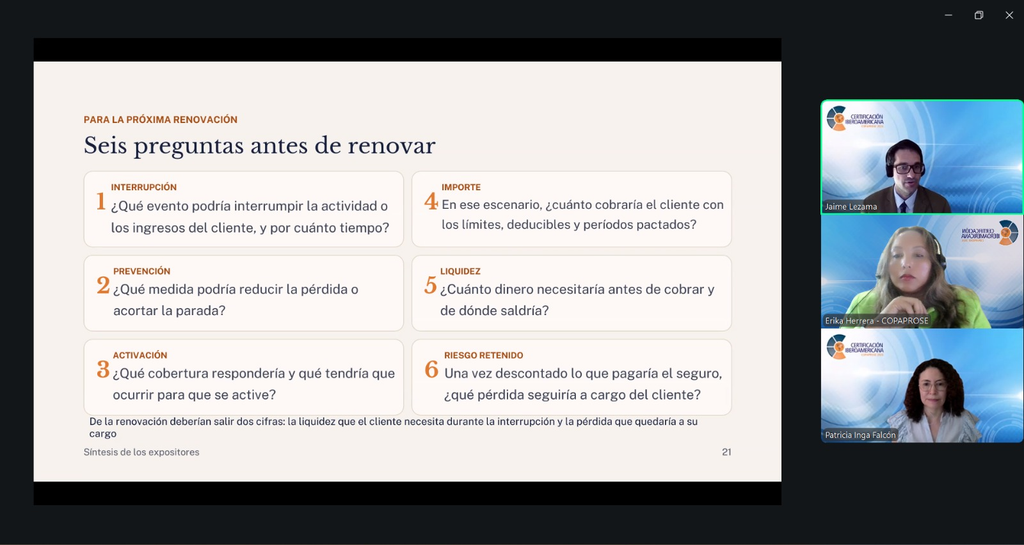
Entre las principales recomendaciones se destacó la importancia de identificar qué actividades podrían interrumpirse ante una catástrofe, qué medidas preventivas permitirían reducir las pérdidas, cuáles coberturas responderían efectivamente y qué recursos financieros necesitaría el cliente para mantener sus compromisos mientras recupera sus operaciones.
Fortalecer la prevención es fortalecer el valor del asesoramiento profesional
La sesión concluyó con una reflexión sobre la evolución del papel del Asesor en Seguros frente a los riesgos emergentes y los desafíos de sostenibilidad y adaptación al cambio climático.
Su responsabilidad trasciende la contratación de una póliza: implica acompañar a los clientes en la identificación de riesgos, promover medidas preventivas, evaluar alternativas de protección y contribuir a fortalecer su resiliencia.
Con esta novena jornada, COPAPROSE reafirma su compromiso con la formación continua y la profesionalización de los Asesores en Seguros de Iberoamérica, promoviendo competencias que les permitan ofrecer una orientación cada vez más integral, preventiva y alineada con los desafíos actuales de la industria aseguradora.el acompañamiento humano y la protección de los intereses del cliente.
